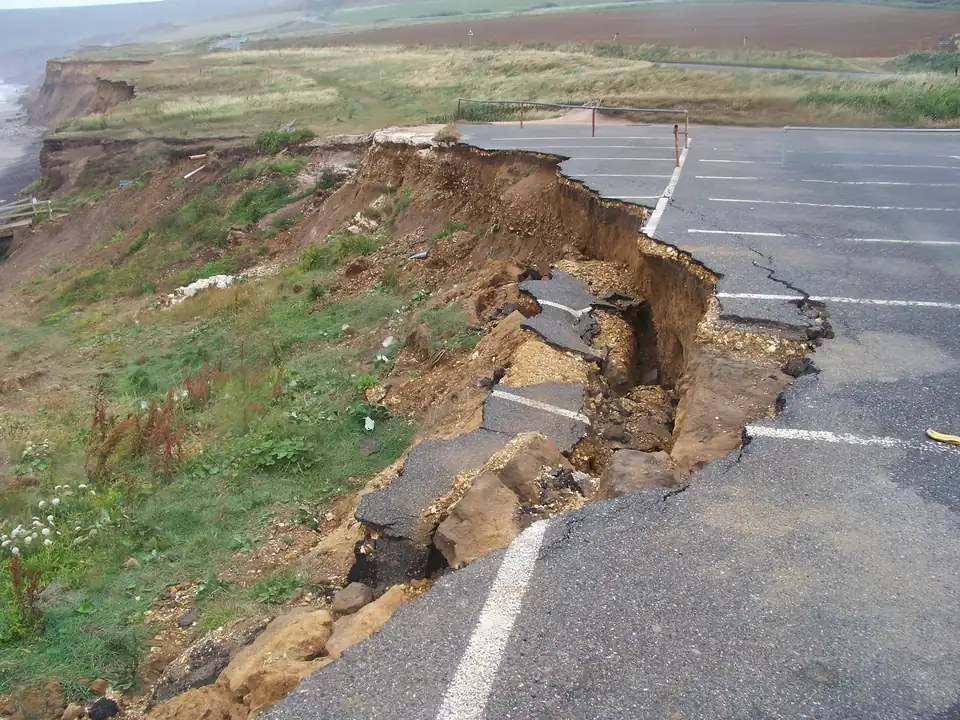
Naturskade på boligen – hvem dekker skaden etter flom, skred og storm?
Er huset brannforsikret, er det også forsikret mot naturskade som flom, skred, storm og stormflo. Egenandelen er 8 000 kroner. Det som ikke kan forsikres, kan dekkes av statens naturskadeordning.
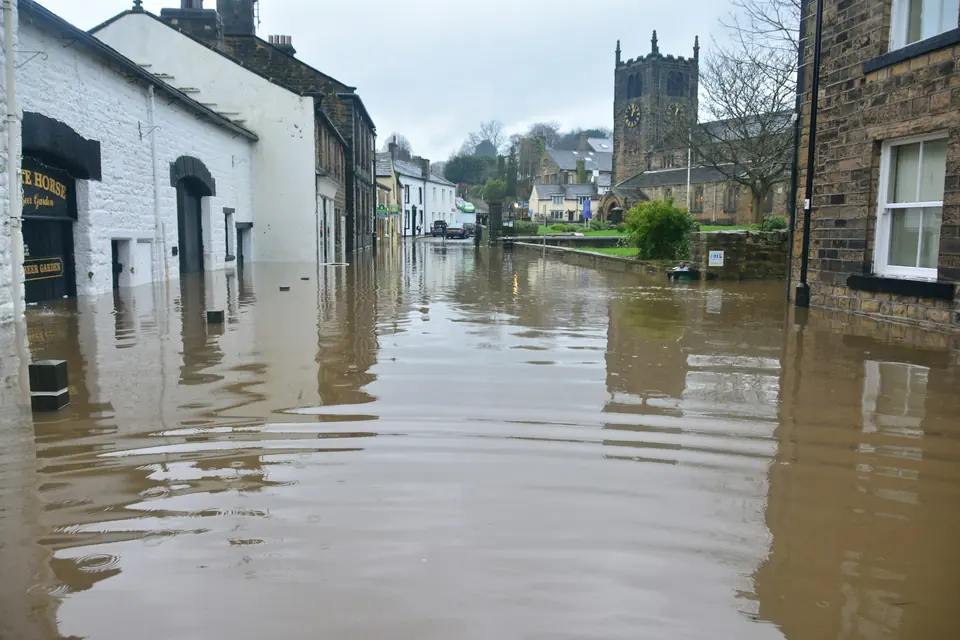
Hvis boligen din blir skadet av flom, skred, storm eller stormflo, er det som regel ditt eget forsikringsselskap som betaler – gjennom brannforsikringen. Etter naturskadeforsikringsloven er alt i Norge som er forsikret mot brann, automatisk også forsikret mot naturskade. Egenandelen er fast: 8 000 kroner per naturskadehendelse. Det som ikke kan brannforsikres, som dyrket mark, private veier og bruer, kan i stedet dekkes av statens naturskadeordning, som Landbruksdirektoratet forvalter.
Men ordningen har grenser. Vann i kjelleren etter styrtregn er for eksempel ofte ikke naturskade i lovens forstand, og bilen er aldri dekket av naturskadeforsikringen. Her går vi gjennom hvordan ordningen virker, hva du betaler, og hvor fellene ligger.
En todelt ordning
Norge har to ordninger som utfyller hverandre:
| Naturskadeforsikringen | Statens naturskadeordning | |
|---|---|---|
| Lov | Naturskadeforsikringsloven (1989) | Naturskadeerstatningsloven (2014, i kraft 1.1.2017) |
| Gjelder | Alt som er brannforsikret: hus, hytter, uthus, innbo og løsøre | Ting som ikke kan forsikres på vanlig måte, f.eks. dyrket mark, private veier og bruer |
| Hvem behandler saken | Ditt forsikringsselskap | Landbruksdirektoratet |
| Egenandel | 8 000 kr per hendelse | Fastsettes i egen forskrift |
| Frist | Meld skaden til selskapet så raskt du kan | Søknad innen tre måneder etter skaden |
Alle forsikringsselskaper som selger brannforsikring i Norge, må være medlem av Norsk Naturskadepool. Poolen fordeler naturskadeerstatningene mellom selskapene, slik at et selskap med mange kunder i en flomdal ikke tar hele regningen alene. For deg som kunde merkes poolen lite – det er ditt eget selskap du forholder deg til.
Hva regnes som naturskade?
Loven definerer naturskade som skade som direkte skyldes en naturulykke i form av skred, storm, flom, stormflo, flodbølge, meteorittnedslag, jordskjelv eller vulkanutbrudd. Noen av ordene har en presis betydning:
- Storm betyr vind over 20,8 meter per sekund.
- Flom betyr at et vassdrag – en elv, en bekk eller en innsjø – går over sine bredder.
- Skred omfatter blant annet jordskred, flomskred, kvikkleireskred, steinsprang og snøskred.
- Stormflo er ekstra høy vannstand i sjøen på grunn av lavt lufttrykk og vind, se stormflo.
Ordet «direkte» er viktig. Det må være selve naturulykken som har gjort skaden. Hvis du er i tvil om noe er naturskade, kan du eller selskapet legge saken fram for Klagenemnda for naturskadesaker. Selskapet har plikt til å fortelle deg om denne retten.
Kjeller full av vann etter styrtregn?
Når det regner så kraftig at sluk og avløp ikke tar unna, kalles det overvann. Overvann og tilbakeslag fra kloakken er som regel ikke naturskade, fordi det ikke er et vassdrag som har gått over sine bredder. Slike skader må dekkes av den vanlige hus- og innboforsikringen, med de vilkårene og den egenandelen som gjelder der. Les vilkårene dine, og se hvordan du kan beskytte huset mot styrtregn og overvann.
Hva dekkes – og hva dekkes ikke?
Naturskadeforsikringen følger brannforsikringen. Har du brannforsikret huset og innboet, er begge dekket mot naturskade. Siden 1. januar 2023 omfatter forsikringen for bolighus og fritidshus også hage, hageanlegg og gårdsplass, opptil 5 dekar, inkludert den delen av innkjørselen som ligger innenfor dette området. Før den tid kunne en hage som ble vasket bort i flom, bli stående uten erstatning.
Loven lister opp ting som ikke dekkes av naturskadeforsikringen. De viktigste for private er:
- bil og tilhenger (dekkes eventuelt av kaskoforsikringen på bilen)
- småbåter og skip
- skog og avling på rot
- varer under transport
- skade som bare rammer antenner, skilt og lignende
Hus og hytte som ikke er brannforsikret, er heller ikke dekket – og kan heller ikke dekkes av staten, fordi de kunne vært forsikret.
Erstatningen kan også settes ned, eller falle helt bort, hvis skaden helt eller delvis skyldes svak konstruksjon, dårlig vedlikehold eller manglende tilsyn, eller hvis du kunne forebygget skaden. Det skal tas hensyn til hva du hadde forutsetninger for å forstå, og erstatningen skal ikke kuttes hvis du bare har lite å lastes for. Har kommunen nedlagt bygge- og deleforbud i et område på grunn av naturfare, får du ikke erstatning for bygg som er satt opp der etterpå.
Når du ikke får bygge opp igjen
En av de viktigste endringene de siste årene gjelder huseiere som ikke får lov til å gjenoppbygge. Fra 1. januar 2023 gjelder dette: Hvis et brannforsikret bolighus eller fritidshus er skadet i en naturulykke, og du ikke får tillatelse til å reparere eller bygge opp igjen på stedet fordi det er fare for ny naturskade, skal selskapet
- erstatte tomtens markedsverdi før skaden (opptil 5 dekar), og
- erstatte huset og eventuelle uthus som om de var totalskadet.
Det samme gjelder hvis grunnen under huset er blitt ustabil etter en naturulykke, selv om selve huset ikke er skadet. Før 2023 kunne en huseier i en slik situasjon sitte igjen med et hus vedkommende ikke fikk bo i, og en tomt som var vanskelig å selge. Selskapet kan i stedet velge å sikre eiendommen så godt at du får bygge på stedet igjen – men bare hvis du samtykker skriftlig. Da skal selskapet også betale for ettersyn og vedlikehold av sikringen.
Hva koster det – og blir det dyrere i utsatte områder?
Naturskadedelen av forsikringen koster det samme for alle, uansett om huset ligger ved en elv eller på en høyde. Fra 1. januar 2025 er premien 0,08 promille av forsikringssummen for brannforsikringen.
Et tenkt eksempel: Er brannforsikringssummen 4 millioner kroner, blir naturskadepremien 4 000 000 × 0,08 / 1 000 = 320 kroner i året. Er summen 6 millioner, blir den 480 kroner.
Egenandelen er også lik for alle: 8 000 kroner per naturskadehendelse, fastsatt i naturskadeforsikringsforskriften som gjelder fra 1. januar 2025.
Det betyr at forsikringsselskapene ikke kan ta mer betalt for naturskadedekningen fordi huset ligger i en flomsone. Det de kan prise fritt, er den ordinære hus- og innboforsikringen, for eksempel dekningen for vannskade og overvann. Påstander om at «naturskadeforsikringen blir dyrere der det er flomfare» stemmer derfor ikke for selve naturskadedelen. Hvordan ekstremvær ellers kan slå ut på forsikring og boligmarkedet, er drøftet i artikkelen om ekstremvær, forsikring og boligpriser.
Et tak per katastrofe
Selskapenes samlede ansvar ved én naturkatastrofe er begrenset til 16 milliarder kroner. Blir skadene større, må alle som får erstatning tåle en forholdsmessig reduksjon. Til sammenligning er ekstremværet Hans i 2023 – det dyreste i Naturskadepoolens historie – anslått til 3,1 milliarder kroner, under en femdel av taket.
Statens naturskadeordning – når forsikringen ikke gjelder
Statens naturskadeordning skal hjelpe skadelidte å komme i gang igjen etter en naturulykke. Den dekker naturskade på fast eiendom og løsøre som det ikke er mulig å forsikre gjennom en vanlig forsikringsordning. Typiske eksempler er dyrket mark, private veier og bruer.
Noen regler er verdt å kjenne til:
- Søknaden sendes til Landbruksdirektoratet innen tre måneder etter skaden.
- Du får ikke erstatning hvis skaden kunne vært forsikret, eller hvis en forsikring faktisk dekker den.
- Eiendom som tilhører staten, en kommune eller en fylkeskommune dekkes ikke. En kommunal vei som raser ut, er altså kommunens ansvar.
- Avling på rot og stormskader på skog dekkes som hovedregel ikke.
- Erstatningen faller bort hvis skaden ikke er utbedret innen tre år.
- Det trekkes en egenandel som fastsettes i forskrift.
Staten kan også gi tilskudd til ekstra kostnader når skaden utbedres på en måte som gjør faren for ny naturskade mindre. Er du uenig i vedtaket, kan du klage, og klagen går til Klagenemnda for naturskadesaker. Du må ha klaget før du kan gå til søksmål.
Slik går du fram når skaden har skjedd
- Sørg for at alle er trygge. Ring 112 eller 113 ved fare for liv. Følg rådene fra politi og kommune om evakuering.
- Begrens skaden hvis det er trygt. Du har plikt til å forsøke å hindre at skaden blir større, for eksempel ved å dekke til et ødelagt tak.
- Dokumenter. Ta bilder og video av skadene før du rydder.
- Meld skaden til forsikringsselskapet så raskt som mulig. Gjelder det ting som ikke kan forsikres, søk statens naturskadeordning innen tre måneder.
- Vent med å kaste ødelagte ting til selskapet har sagt at det er greit.
Ved store hendelser kan det ta tid før takstmannen kommer. Etter ekstremværet Amy i oktober 2025 ble det registrert rundt 15 000 naturskader, og i hele 2025 nesten 30 000, ifølge foreløpige tall fra Naturskadepoolen. Det sier noe om pågangen selskapene kan få etter en storm. Hvorfor stormskadene blir dyrere selv om vinden ikke nødvendigvis blir sterkere, forklarer vi i artikkelen om storm og orkan i Norge.
Storm gir flest skader, skred de dyreste
Naturskadepoolens statistikk viser at storm står for den største samlede skaden, mens skred gir de største enkeltskadene. Nyttårsorkanen i 1992 ga rundt 23 000 skader og 2,7 milliarder kroner i erstatninger. Flommen Vesleofsen i 1995 ga over 6 000 skader og rundt 1,8–1,9 milliarder kroner omregnet til dagens kroneverdi. Ekstremværet Hans i 2023 er nå anslått til 3,1 milliarder kroner, og gjennomsnittserstatningen i Hallingdal var nesten en halv million kroner.
Ordningen sikrer at du får dekket det meste av skaden. Men den gjør ikke huset tryggere. Vil du redusere risikoen, finnes det mye du kan gjøre med drenering, takrenner, sikring av løse gjenstander og valg av byggested – se klimatilpasning og robust bolig. Og når et farevarsel kommer, hjelper det å ha egenberedskapen i orden.
Vanlige spørsmål
Dekker husforsikringen flom og skred?
Ja. Alt som er brannforsikret, er automatisk også forsikret mot naturskade som flom, skred, storm og stormflo, etter naturskadeforsikringsloven.
Hvor stor er egenandelen ved naturskade?
Egenandelen er 8 000 kroner per naturskadehendelse. Den er fastsatt i forskrift og gjelder fra 1. januar 2025.
Er vann i kjelleren etter kraftig regn naturskade?
Som regel ikke. Flom i lovens forstand betyr at et vassdrag går over sine bredder. Overvann og tilbakeslag fra avløp dekkes eventuelt av den vanlige hus- og innboforsikringen.
Hva skjer hvis jeg ikke får lov til å bygge opp igjen huset?
Da skal forsikringsselskapet erstatte tomtens markedsverdi (opptil 5 dekar) og huset som om det var totalskadet. Regelen har gjeldt siden 1. januar 2023.
Hva er statens naturskadeordning?
En statlig ordning som dekker naturskade på ting som ikke kan forsikres, for eksempel dyrket mark og private veier. Søknaden sendes til Landbruksdirektoratet innen tre måneder.
Kilder
- Lovdata: Lov om naturskadeforsikring (naturskadeforsikringsloven), sist endret med virkning fra 1.1.2026
- Lovdata: Naturskadeforsikringsforskriften (FOR-2024-01-26-111), § 6 om egenandel
- Lovdata: Lov om erstatning for naturskader (naturskadeerstatningsloven)
- Norsk Naturskadepool: Erstatningsordningene ved naturskade
- Norsk Naturskadepool: Om Naturskadepoolen (premie)
- Norsk Naturskadepool: Naturskadestatistikk (per 31.12.2025)
- Norsk Naturskadepool: Oppdaterte naturskadetall etter Amy og Hans (5.11.2025)